Domain architektenhaus-bauen.de kaufen?
Wir ziehen mit dem Projekt
architektenhaus-bauen.de um.
Sind Sie am Kauf der Domain
architektenhaus-bauen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain architektenhaus-bauen.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
FALLER 130643 H0 Architektenhaus mit Plattendach, Ep. IIIGroßes Einfamilienhaus mit einer Glasfassade zum Garten und einem mit Faserzementplatten eingedeckten Dachwohngeschoss. Zubehör für die Innenmöblierung liegt dem Modell bei. Der Bausatz besteht aus einem Materialmix aus Kunststoff und Spezialkarton. Dieser Bausatz enthält: 142 Einzelteile in 7 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung. Maße: 125 x 107 x 84 mm Verwenden Sie zum Basteln FALLER - Plastik- und Lasercutkleber.37,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter




-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **


Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Was ist der Unterschied zwischen dem Rückkaufswert einer Lebensversicherung und dem Rückkaufswert einer Rentenversicherung und wie beeinflusst dies die finanzielle Planung für die Zukunft?
Der Rückkaufswert einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhält, wenn er die Police vor Ablauf kündigt. Der Rückkaufswert einer Rentenversicherung hingegen bezieht sich auf den Betrag, den der Versicherungsnehmer erhält, wenn er die Rentenzahlungen vorzeitig beenden möchte. Der Unterschied liegt also darin, dass die Lebensversicherung eine einmalige Auszahlung bietet, während die Rentenversicherung regelmäßige Rentenzahlungen vorsieht. Dies beeinflusst die finanzielle Planung für die Zukunft, da die Entscheidung, ob man eine Lebensversicherung oder eine Rentenversicherung abschließt, Auswirkungen auf die Art und Weise hat, wie man im Alter finanziell abgesichert ist. Zudem sollte man bei vorzeitiger **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Melissa & Doug HausbauBausatz - Aus Holz 51 Teile in der Packung, Thema: Gebäude, geeignet ab 3 Jahren Möchten Ihre Kinder bei ihren Aktivitäten der realen Welt näher kommen? Der Bausatz von Spin Master ist ein ideales Instrument zur Entwicklung von Kreativität und Feinmotorik. Mit dieser Aktivität wer41,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
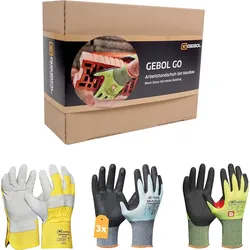
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FALLER 130643 H0 Architektenhaus mit Plattendach, Ep. IIIGroßes Einfamilienhaus mit einer Glasfassade zum Garten und einem mit Faserzementplatten eingedeckten Dachwohngeschoss. Zubehör für die Innenmöblierung liegt dem Modell bei. Der Bausatz besteht aus einem Materialmix aus Kunststoff und Spezialkarton. Dieser Bausatz enthält: 142 Einzelteile in 7 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung. Maße: 125 x 107 x 84 mm Verwenden Sie zum Basteln FALLER - Plastik- und Lasercutkleber.37,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Linhardt, Achim: Besser bauen, besser wohnenBesser bauen, besser wohnen , Das 100-Ideen-Buch , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20151005, Autoren: Linhardt, Achim, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 450 Abbildungen, Keyword: bauplanung; buch; bücher; dachbegrünung; diy; einfamilienhaus; grundrissplanung; hausbau; kostensparen; küchenplanung; photovoltaik; renovieren; unterkellerung, Fachschema: Hausbau~Hochbau / Hausbau~Renovierung~Umbau, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 202, Höhe: 22, Gewicht: 784, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauen im Bestand. Wohnen / Building in Existing Contexts. LivingBauen im Bestand. Wohnen / Building in Existing Contexts. Living , Building measures in existing buildings is of crucial importance for the path to a climate-neutral future. Nevertheless, continuing to build not only requires planners to take great care in planning, but also to be patient and imaginative when dealing with unforeseeable problems. This book chronicles outstanding quality of living conditions that can be created through alterations and conversions, refurbishments, renovations and modernisations carried out on existing buildings. It shows 26 exciting best practice projects from the years 2017 to 2023 - from a converted church in London to a multi-storey car park extension in Cologne. Detailed drawings at a 1:20 scale provide a precise picture of each of the construction solutions along with floor plans and sections. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Hofmeister, Sandra, Redaktion: Hofmeister, Sandra, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen und Fotos, Themenüberschrift: ARCHITECTURE / Buildings / General, Keyword: Umbau; Umnutzung; Sanierung; Modernisierung; Wohnqualität, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 296, Breite: 225, Höhe: 23, Gewicht: 1292, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Was ist der Unterschied zwischen dem Rückkaufswert einer Lebensversicherung und dem Rückkaufswert einer Rentenversicherung und wie beeinflusst dies die finanzielle Planung für die Zukunft?
Der Rückkaufswert einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhält, wenn er die Police vor Ablauf kündigt. Der Rückkaufswert einer Rentenversicherung hingegen bezieht sich auf den Betrag, den der Versicherungsnehmer erhält, wenn er die Rentenzahlungen vorzeitig beenden möchte. Der Unterschied liegt also darin, dass die Lebensversicherung eine einmalige Auszahlung bietet, während die Rentenversicherung regelmäßige Rentenzahlungen vorsieht. Dies beeinflusst die finanzielle Planung für die Zukunft, da die Entscheidung, ob man eine Lebensversicherung oder eine Rentenversicherung abschließt, Auswirkungen auf die Art und Weise hat, wie man im Alter finanziell abgesichert ist. Zudem sollte man bei vorzeitiger **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.